Estudio revela que un dólar 10% más caro de lo previsto pondría en riesgo el equilibrio fiscal del Presupuesto 2027
El proyecto de Presupuesto 2027 presentado por el Poder Ejecutivo Nacional fue elaborado sobre un escenario de equilibrio fiscal extremadamente ajustado. El Gobierno prevé gastos de la Administración Nacional por $202,1 billones y recursos por $202,35 billones, con un resultado financiero prácticamente equilibrado.
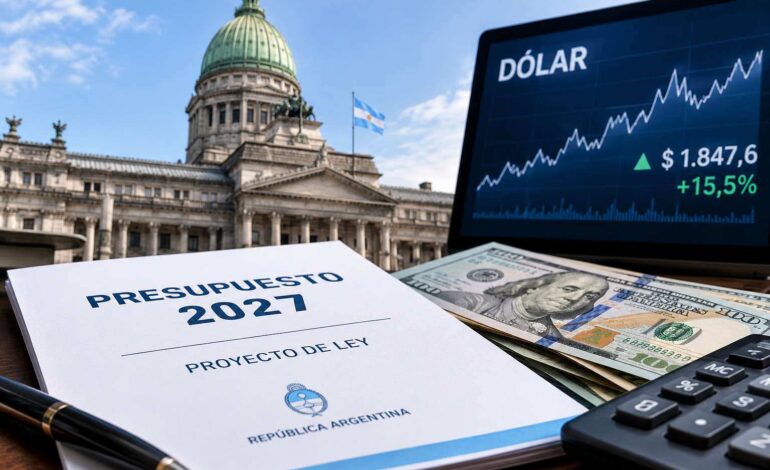
El cálculo contempla un crecimiento económico del 4%, una inflación del 18% entre diciembre de 2026 y diciembre de 2027 y un tipo de cambio de $1.847,6 por dólar al cierre del próximo año. Esto supone una suba del dólar del 15,5%, por debajo de la evolución prevista de los precios y, por segundo año consecutivo, una apreciación real del peso.
Uno de los principales puntos de atención está en la recaudación. El proyecto requiere que el IVA aumente 5,9% en términos reales, el impuesto a los créditos y débitos bancarios lo haga 3,9% y la recaudación total crezca 5,6%. Sin embargo, entre enero y agosto de 2026 esos tres conceptos acumularon caídas reales del 3%, 9% y 3,8%, respectivamente.
La presión tributaria, en tanto, pasaría del 21,06% al 21,70% del PBI, aunque sin la creación de nuevos impuestos. El incremento estaría explicado principalmente por la actualización del impuesto a los combustibles, los anticipos de Ganancias y los ingresos provenientes del comercio exterior, mientras que disminuirían las contribuciones patronales, las retenciones y Bienes Personales.
Un margen fiscal reducido
El equilibrio previsto en las cuentas nacionales deja poco espacio para absorber eventuales desvíos. El superávit primario estimado para la Administración Nacional alcanza $15,36 billones, apenas $0,25 billones por encima de los $15,11 billones de intereses de la deuda. Esa diferencia representa solamente el 1,6%.
Por ese motivo, una recaudación inferior a la proyectada podría obligar a reducir o reasignar partidas de gasto durante el año. El proyecto establece que la ejecución deberá finalizar con resultado equilibrado o superavitario y el Poder Ejecutivo cuenta con facultades para realizar reasignaciones presupuestarias durante el ejercicio.
El tipo de cambio constituye uno de los principales factores de riesgo. Según las estimaciones incluidas en el análisis, un dólar 10% superior al previsto —alrededor de $2.032— incrementaría los intereses de la deuda denominada en moneda extranjera en aproximadamente $1,7 billones, casi siete veces el margen fiscal de $250.000 millones.
A esto se suma que las expectativas de mercado se ubican por encima de las proyecciones oficiales: para fines de 2027 se proyecta un dólar de alrededor de $2.015 y una inflación del 20,5%, frente a los $1.847,6 y el 18% contemplados en el Presupuesto.
Qué áreas tendrán más recursos
La distribución del gasto también presenta diferencias importantes entre las distintas funciones del Estado. De las 29 funciones presupuestarias, 17 registran aumentos reales y 12 disminuciones.
Entre los mayores incrementos aparece Relaciones Interiores, que incluye unos $520.093 millones destinados a la organización de las elecciones de 2027, y Salud, con una suba real del 15,4%, impulsada principalmente por la asistencia financiera al PAMI.
En el otro extremo, Energía y Combustibles registra una caída real del 16,8%, asociada a la reducción de subsidios, mientras que Inteligencia disminuye un 12,8%.
El gasto destinado al servicio de la deuda también cae un 4% en términos reales. La explicación está en la metodología presupuestaria: la partida contabiliza los intereses, mientras que parte de los intereses de la deuda en pesos se capitaliza y se registra al momento del vencimiento.
Una fuerte suba de las Obligaciones a cargo del Tesoro
La jurisdicción que registra el mayor incremento es Obligaciones a cargo del Tesoro, cuyo presupuesto pasa de $5,6 a $14,8 billones. En términos reales, representa una suba del 116,9%.
No se trata de un ministerio, sino de una jurisdicción administrada por la Secretaría de Hacienda que canaliza recursos hacia organismos como el PAMI, empresas ferroviarias y viales y ENARSA, entre otros.
Más de la mitad de sus créditos, unos $7,68 billones, aparecen bajo el concepto de “otras asistencias financieras”. Dentro de esa partida se incluyen una reserva de $1,45 billones para salarios públicos y otros $5,31 billones destinados a transferencias sociales cuyo destino será determinado durante la ejecución presupuestaria.
Menos transferencias discrecionales a las provincias
El esquema de relación fiscal con las provincias también cambia. Si se cumplen las previsiones de recaudación, los recursos de coparticipación crecerían 7% en términos reales, hasta alcanzar $103,7 billones.
En cambio, las transferencias que dependen directamente del Presupuesto nacional caerían 2,1% real, mientras que los fondos destinados a obras registrarían una reducción del 20,1%.
De acuerdo con las cifras analizadas, por cada $100 que las provincias reciben automáticamente mediante la coparticipación, recibirían otros $2,50 a través de transferencias presupuestarias.
La situación se relaciona además con el proceso de traspaso de obras públicas. De una cartera de 2.339 obras nacionales, 1.683 fueron dadas de baja o se encuentran en proceso de rescisión y otras 457 fueron transferidas a provincias y municipios, que pasan a asumir su financiamiento.
Las cifras que requieren una lectura más precisa
Algunas de las cifras difundidas durante el debate público cambian cuando se las contrasta con la documentación oficial.
Por ejemplo, la Secretaría de Inteligencia no registra un aumento del 87%. Frente al crédito vigente de 2026, su presupuesto aumenta 2,6% nominal, pero representa una caída real del 15,3%.
También es necesario diferenciar la inflación de diciembre a diciembre de la inflación promedio anual. El proyecto contempla una inflación del 18% para 2027, pero el promedio anual utilizado para comparar la evolución real de las partidas es del 21,1%.
Con ese indicador, el gasto total de la Administración Nacional aumenta 3,4% en términos reales y no 5,7%. En cuanto a los recursos, la caída real proyectada alcanza el 10,1%, aunque ese resultado está condicionado por ingresos extraordinarios registrados durante 2026. Sin esos recursos de carácter excepcional, los ingresos mostrarían un crecimiento real del 4,1%.
Los riesgos para 2027
El escenario presupuestario depende de que varias variables evolucionen en la dirección prevista por el Gobierno. La actividad económica debería acelerar desde el crecimiento estimado del 3% para 2026 hasta el 4% proyectado para 2027, mientras que la recaudación debería revertir la caída acumulada durante este año.
También será determinante la evolución del tipo de cambio. Una mayor depreciación del peso podría elevar el costo de los intereses de la deuda en moneda extranjera y reducir rápidamente el reducido margen fiscal previsto.
A esto se suma la necesidad de refinanciar aproximadamente el 110% de los vencimientos de deuda en pesos durante 2027 y de obtener unos USD 21.100 millones para afrontar compromisos financieros.
El contexto cambiario también presenta otro elemento de presión: durante septiembre, la demanda de dólares de personas humanas absorbía alrededor del 90% de las divisas liquidadas por el sector agropecuario.
En definitiva, el proyecto presentado por el Gobierno busca consolidar el equilibrio fiscal y continuar con el proceso de desinflación, pero fue construido sobre supuestos que dejan un margen reducido frente a posibles desvíos. La evolución de la recaudación, el crecimiento económico, el tipo de cambio y el financiamiento de la deuda serán factores centrales para determinar cómo se ejecutarán las cuentas públicas durante 2027, un año atravesado además por las elecciones.